物価高が家計を圧迫し続ける2026年現在、パートやアルバイトで働く配偶者が「いくらまで稼げば手取りを減らさずに済むのか」という悩みは、かつてないほど切実な問題となっています。シフトを増やしたい意欲がありながらも、「税金が高くなって手取りが減るのでは」「夫(または妻)の扶養から外れて大損するのではないか」と躊躇する労働者は後を絶ちません。
その不安の中心にあるのが「配偶者特別控除」の仕組みです。制度の複雑さゆえに「103万円」「150万円」「201万円」といった各種の「年収の壁」が混同され、誤った就労抑制が生じるケースが現場では日常茶飯事となっています。制度の根幹を客観的データに基づいて紐解き、いわゆる「働き損」の実態と、世帯手取りを最大化するための実践的な防衛策を浮き彫りにします。
【基礎知識】配偶者特別控除とは?配偶者控除との違いと誕生の背景
配偶者特別控除を正確に理解する第一歩は、先行する基本制度である「配偶者控除」との境界線を明確にすることです。国税庁の「No.1191 配偶者控除」および「No.1195 配偶者特別控除」の規定に基づき、両者の決定的な相違点を整理します。
かつての日本の税制では、配偶者の給与収入が103万円(合計所得金額48万円)を1円でも超えると、納税者本人が受けられる38万円の控除が突如としてゼロになる仕組みでした。この制度設計が、いわゆる「103万円の崖」を生み出し、主婦層の就労意欲を激しく削ぐ要因となっていたのです。そこで、この急激な崖をなだらかなスロープへと改善するために創設されたのが「配偶者特別控除」です。
配偶者控除が「給与年収が一定基準以下(従来の103万円、税制改革後は所得要件に応じた枠)」の完全に扶養される配偶者を対象とするのに対し、配偶者特別控除は「その基準を超えて稼いだ配偶者」を対象とします。配偶者の収入が増えるにつれて控除額が段階的に逓減していくため、収入が上がった瞬間に納税者本人の税額が一気に跳ね上がるショックを防ぐクッションの役割を果たしています。
【核心解明】「150万円・201万円の壁」の真相|夫や妻の年収制限と控除額の仕組み
巷で頻繁に語られる「150万円の壁」と「201万円の壁」とは、一体何を指しているのでしょうか。この数字の正体は、配偶者特別控除の控除額が変動する重要な境界線です。
まず「年収150万円の壁」とは、配偶者特別控除の満額(38万円)が適用される給与年収の上限を意味します。配偶者の年収が150万円(合計所得金額95万円)以下であれば、配偶者控除と同額の最高38万円が本人の所得から控除されます。つまり、税制上は103万円を超えて150万円まで稼いでも、納税者本人が受けられる所得控除の恩恵は一切縮小しません。
年収が150万円を超えると、配偶者の収入増に応じて控除額が段階的に縮小(36万円、31万円、26万円……)していきます。そして、給与年収が約201万6千円(合計所得金額133万円)に達した段階で、控除額が完全にゼロになります。これが「年収201万円の壁」と呼ばれる境界線の正体です。
ここで見落としてはならないのが「本人の年収制限」です。配偶者特別控除は、支える側の世帯主(夫または妻)が無制限に利用できるわけではありません。納税者本人の合計所得金額が900万円(給与年収約1,095万円)以下であれば満額の控除が適用されますが、900万円を超えると控除額が減縮し、950万円超1,000万円以下ではさらに半減、1,000万円(給与年収約1,195万円)を超えると控除の適用自体が完全に除外されます。高所得者世帯における配偶者控除・配偶者特別控除の打ち切りは、現代税制における代表的な増税トラップとして定着しています。
【一覧表で比較】配偶者特別控除の控除額一覧|所得税と住民税の違いを総括
配偶者特別控除を適用する際、所得税だけでなく住民税の控除額も連動して変動します。住民税の控除額は所得税よりも低く設定されているため、自治体からの住民税決定通知書を見て戸惑う納税者も少なくありません。国税庁および総務省の基準に基づく詳細な控除額の推移を以下の表にまとめました。
| 配偶者の給与年収目安 | 配偶者の合計所得金額 | 所得税の控除額(本人所得900万以下) | 住民税の控除額(本人所得900万以下) |
|---|---|---|---|
| 〜150万円以下 | 95万円以下 | 38万円(満額) | 33万円(満額) |
| 150万円超〜166.8万円未満 | 95万円超〜100万円以下 | 36万円 | 33万円 |
| 166.8万円〜175.2万円未満 | 100万円超〜105万円以下 | 31万円 | 31万円 |
| 175.2万円〜183.6万円未満 | 105万円超〜110万円以下 | 26万円 | 26万円 |
| 183.6万円〜192万円未満 | 110万円超〜115万円以下 | 21万円 | 21万円 |
| 192万円〜197.6万円未満 | 115万円超〜120万円以下 | 16万円 | 16万円 |
| 197.6万円〜201.6万円未満 | 120万円超〜133万円以下 | 11万〜3万円 | 11万〜3万円 |
| 201.6万円以上 | 133万円超 | 0円(適用外) | 0円(適用外) |
※2026年最新税制動向として、令和7〜8年度にかけて議論・施行された基礎控除や給与所得控除の見直しに伴い、所得基準の算定式が一部改定されています。最新の申告書類に記載された所得換算基準額を必ず確認してください。
【実態検証】パートの働き損を防ぐ方法|税金と社会保険料のリアルな落とし穴
SNSやネット掲示板の相談コーナーでは、「年収150万円を超えて働いたら、税金で手取りが激減して損をした」という書き込みが散見されます。しかし、税務の現場を取材すると、この言説には明白な事実誤認が含まれていることが分かります。
所得税と住民税の計算構造上、税金だけで「稼いだ額以上に手取りが減る(手取り逆転現象)」は絶対に起きません。例えば年収が150万円から160万円に10万円増えた場合、配偶者特別控除が38万円から36万円へと2万円減り、世帯主の税金が数千円増え、配偶者本人にも数千円の税金がかかります。しかし、増えた税額の合計はせいぜい1万〜2万円程度であり、手元に残る額は確実に8万円以上プラスになります。
では、現場のパート労働者が実感している「強烈な働き損」の正体は何なのでしょうか。その元凶は、税金ではなく「社会保険料(厚生年金・健康保険)の自己負担」です。
一定の要件(従業員数51人以上の企業で週20時間以上勤務、月収8.8万円以上など)を満たすと、年収約106万円で本人が社会保険に加入することになります。また、企業規模に関わらず年収130万円を超えると、原則として家族の健康保険の被扶養者から完全に外れ、自ら国民健康保険・国民年金(または勤務先の社会保険)に加入する義務が生じます。
社会保険に加入すると、年間でおよそ15万〜20万円前後の保険料引き落としが発生します。その結果、「年収129万円で社会保険扶養内にいた時」と「年収135万円で自ら社会保険料を払った時」を比較すると、額面収入は6万円増えているにもかかわらず、年間手取りは約15万円近く落ち込むという、決定的な逆転現象が発生するのです。
パートの働き損を防ぐ方法は極めて明快です。「中途半端な130万〜150万円台で留まらない」か、「170万円以上まで労働時間を伸ばして社会保険料負担を上回る手取りを自力で稼ぎ出す」か、どちらかの二者択一を選択することです。
実務の手引き|年末調整の書き方・配偶者特別控除申告書と確定申告の手続き
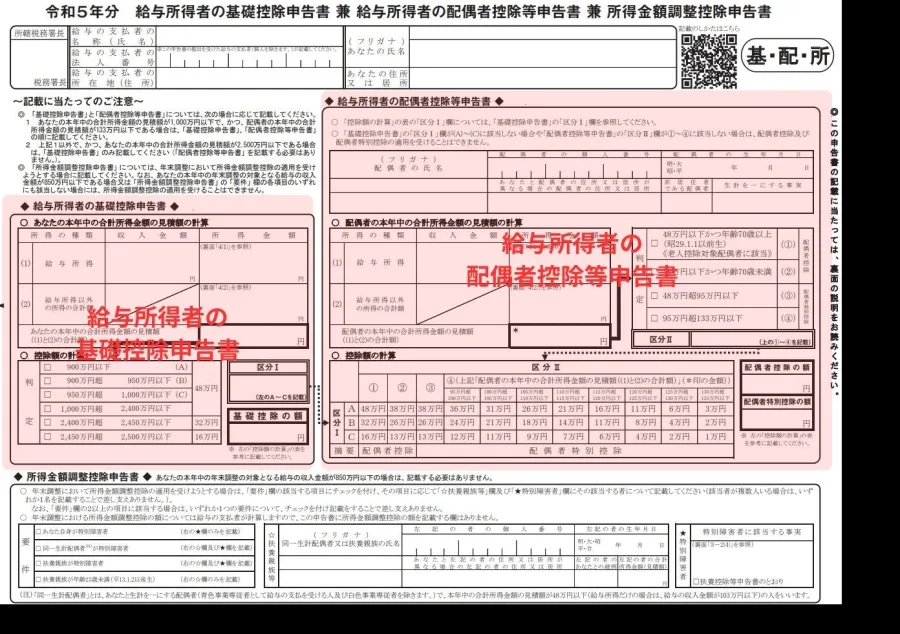
制度の恩恵を遺漏なく享受するためには、勤務先に提出する年末調整書類の正確な記入が不可欠です。毎年11月頃に配布される「給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 所得金額調整控除申告書」(通称・基・配・所申告書)の作成ステップを確認しましょう。
記入時の最重要要点は、「収入金額(額面)」と「所得金額(控除後)」を取り違えないことです。給与明細に記載されている総支給額の合計が「収入金額」であり、そこから国が定めた給与所得控除を差し引いたものが「所得金額」となります。申告書には配偶者の年間見込収入を記入し、計算式に従って所得金額を算出します。
共働き夫婦の節税対策として知っておくべきは、夫婦双方の力関係に応じた柔軟な対応です。もし妻(または夫)の年収が11〜12月の残業やボーナスによって想定外に跳ね上がり、年末調整の申告内容と実際の年収がズレてしまった場合でも、焦る必要はありません。年明け2月16日〜3月15日に行われる確定申告の手続きによって、正しい金額で修正申告を行えば追徴や還付の清算が可能です。
また、自営業者やフリーランスの配偶者を持つ世帯の場合、年末調整ではなく確定申告書の第二表「配偶者(特別)控除」欄に該当事項を記入し、第一表の控除欄へ転記することで手続きを完了させます。
【社会学的考察】昭和型「扶養モデル」の限界と自立的な心理的バウンダリー
なぜ日本において、これほどまでに「壁」を巡る混乱が解消されないのでしょうか。家族社会学の知見に目を向けると、配偶者控除や配偶者特別控除が内包する「昭和型・片働きモデル」の制度的疲弊が浮き彫りになります。
戦後高度経済成長期に設計されたこの優遇税制は、「外で稼ぐ夫」と「家庭を守る内助の妻」という性別役割分担を強力に後押ししてきました。しかし、共働き世帯が全体の7割を超えた2026年の日本において、この枠組みはかえって家庭内に「不健全な経済的従属」や「無意識の就労制限」を強いるブレーキとして機能しています。
現場のヒアリングでは、「夫から『扶養の範囲を超えて働くと税金が高くなるからシフトを減らせ』と威圧的に制限された」という主婦層の証言が後を絶ちません。ここには、税制への無理解と相まって、家計内のパワーバランスを固定化しようとするジェンダーバイアスが存在します。夫婦間であっても健全な自立を保つためには、互いの収入やキャリア形成に対する「心理的バウンダリー(境界線)」を保ち、感情論ではなく冷徹なシミュレーションに基づいた対話が大切です。
【プロの結論】おすすめできる人・働き方を拡大すべき人の判断基準配偶者特別控除の枠組みを戦略的に活用すべき人と、意図的にこの枠組みから脱却すべき人の分岐点はどこにあるのでしょうか。編集部が導き出した判断基準は以下の通りです。
【配偶者特別控除の枠内(年収150万〜201万円未満)にとどまるのが向いている人】
未就学児の育児や家族の介護など家庭内のケア労働に多くのリソースを割く必要があり、週の就労時間を物理的に20時間未満に抑えざるを得ない世帯。または、配偶者の勤務先が社会保険の適用要件(50人以下企業など)から外れており、社会保険の壁に阻まれずに効率よく世帯現金を上乗せできる環境にある人。
【枠を突破して年収201万円以上を目指すべき人】
キャリアの長期的な継続と自立を目指す人、および将来受け取る厚生年金の受給額を手厚くしたい人。社会保険料の自己負担は短期的な手取り減少を招くものの、病気や出産時の傷病手当金・出産手当金といったセーフティネットの充実や、老齢基礎年金への上乗せ(厚生年金)という強力な資産形成効果をもたらします。「扶養内の手取り」に固執するあまり生涯賃金を数千万円単位で失うリスクを冷静に評価すべきです。
【配偶者特別控除とは】に関するよくある質問(FAQ)
Q1:夫が妻を扶養する場合だけでなく、妻が夫の配偶者特別控除を受けることもできますか?
A1:性別に関わらず全く同じ条件で適用されます。例えば妻が世帯の主たる生計維持者であり、夫がパートや個人事業で年収基準内にとどまっている場合、妻側の勤務先で年末調整を行うことで、妻の所得から配偶者特別控除を差し引くことが可能です。
Q2:夫婦共働きの場合、お互い同時に配偶者特別控除を受けることはできますか?
A2:重複適用は法律で明確に禁じられています。夫婦双方が控除対象の年収基準内であったとしても、配偶者控除または配偶者特別控除を双方で同時に適用することはできません。通常は、課税所得が高く税率の高い側で控除を適用した方が世帯全体の節税効果は最大化します。
Q3:年末調整の提出時に見込んでいた配偶者の年収が、実際の12月給与でズレてしまったら罰則はありますか?
A3:故意の脱税でない限り、申告漏れに対する即座の過少申告加算税などの重いペナルティが課されることは稀です。翌年1月中に社内手続きで年末調整の再計算を行ってもらうか、2月16日以降に確定申告を行って正しい控除額に修正すれば法的な問題は一切生じません。
2026年現在の税制動向を俯瞰すると、政府・関係省庁が進める社会保険の適用拡大と「年収の壁」の再編圧力は年々強まっています。昭和の時代に作られた配偶者優遇の税制枠組みは、今後も段階的な見直しや所得基準の厳格化が進む可能性が極めて濃厚です。
大切なのは、「税金が引かれるから損をする」という根拠のない俗説に惑わされず、所得税・住民税・社会保険料のそれぞれの仕組みを正確に切り分けて家計を設計することです。世帯全体の年間キャッシュフローをシミュレーションし、家庭の生活段階に合わせて「あえて扶養内に収める賢さ」と「扶養を突き破って稼ぎ切る強さ」を戦略的に使い分ける姿勢こそが、不確実な時代を生き抜くための最良の防衛策となります。